この記事の結論
相続した実家を売ってもうけ(譲渡所得)が出ると、税金がかかる場合があります。親が1人で住んでいた家なら、一定の要件を満たせば空き家の3,000万円特別控除で、もうけから最高3,000万円を差し引けます。
期限は2つあり、早いほうが期限です。「相続の開始があった日から3年を経過する日の属する年の12月31日まで」と「2027年12月31日まで」の売却が対象です(詳しくは「3,000万円特別控除の期限は2つ」で説明しています)。家は1981年5月31日以前に建てられたもので、耐震改修をするか取り壊すことなどの要件もあります。
また、親の売買契約書がないと、取得費が売った金額の5%で計算されることになり、税金が高くなることがあります。売ることを考え始めたら、まず契約書を探し、売り方(家を残すか取り壊すか)を期限と要件から決めましょう。迷う点は税務署や税理士に確認してください。
「実家を売ったら、税金はいくらかかるのか」「空き家の3,000万円控除は、うちでも使えるのか」。親の家を相続して売ることを考え始めると、まず気になるのが税金です。
税金がかかるのは、売った金額そのものではなく「もうけ」が出たときです。そして、税金がかかる所得は、親の売買契約書が残っているか、空き家の3,000万円特別控除の要件を満たすかで大きく変わります。この特例の期限は、相続の開始があった日から3年を経過する日の属する年の12月31日と2027年12月31日の2つで、早いほうが期限になります。
この記事では、不動産の売買仲介や買取に携わってきた立場から、税金の計算のしくみ、取得費と税率、3,000万円控除の期限と要件、手続き、売る前に準備しておくことを順番に解説します。最終的な判断は、税務署や税理士に確認しながら進めてください。
相続した実家を売ったときの税金:給料などとは合算せず、「もうけ(譲渡所得)」だけで計算する
税金がかかるのは、売った金額ではなく「もうけ」が出たとき
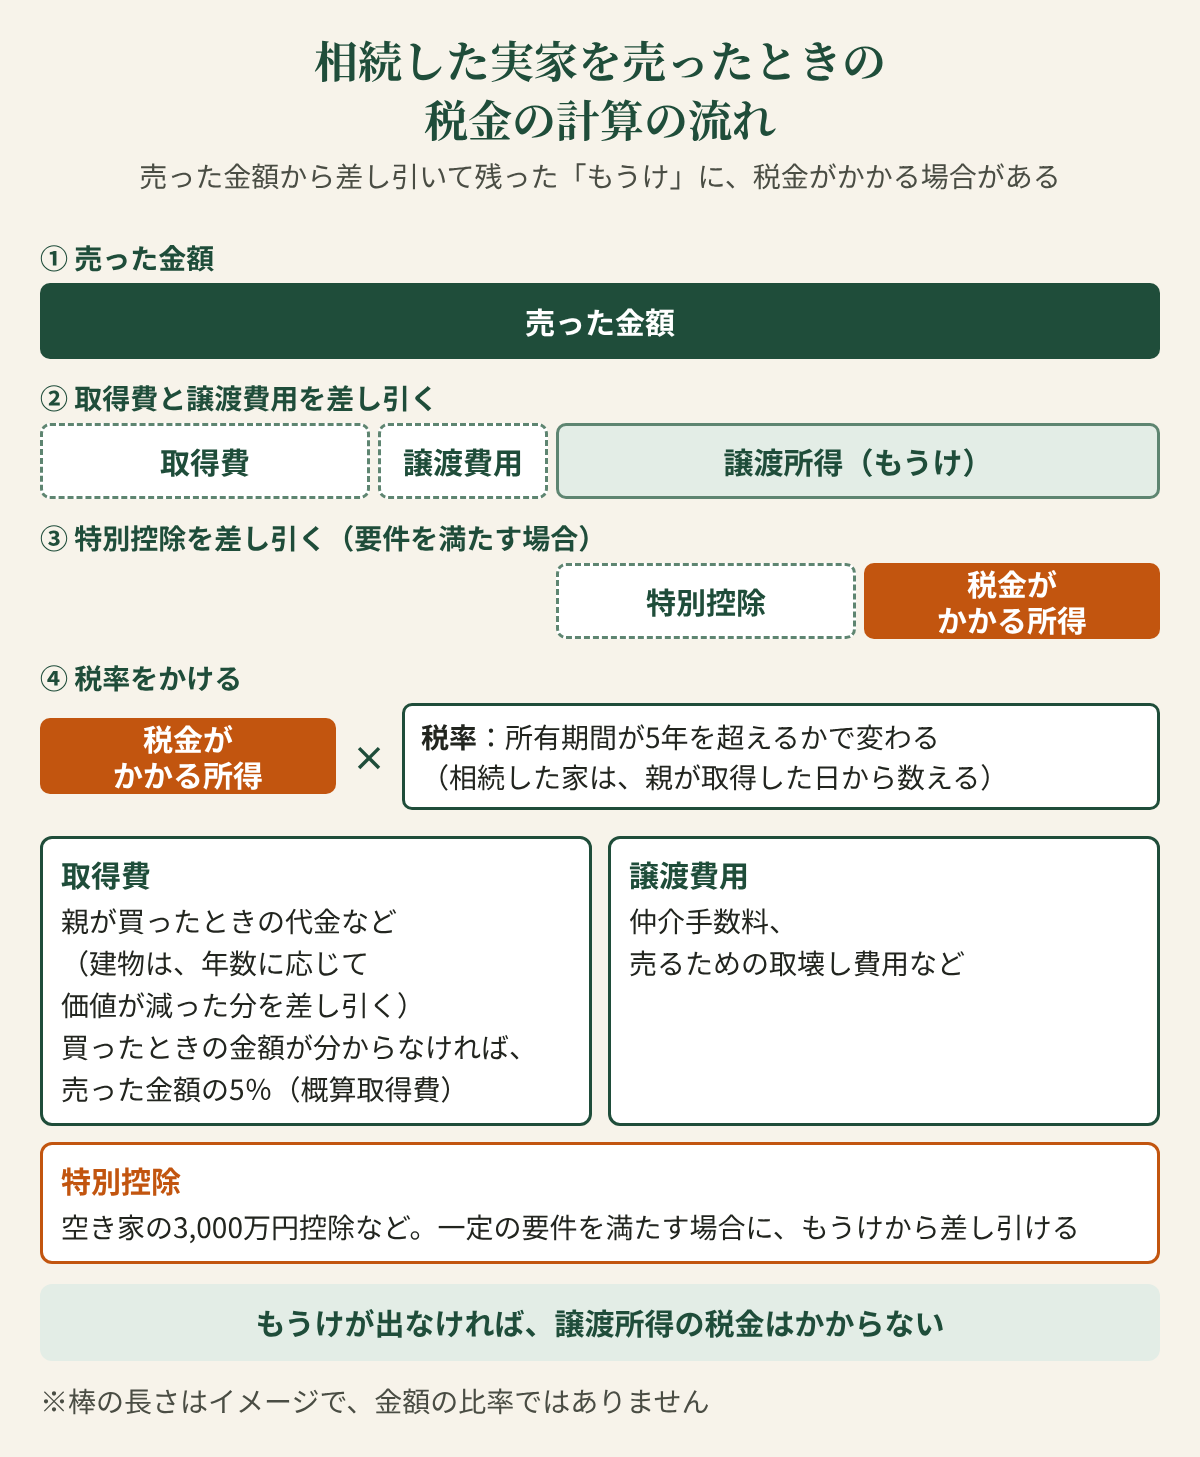
土地や建物を売ったときの所得(譲渡所得)は、売った金額から「取得費」と「譲渡費用」を差し引いて計算します(国税庁 No.3202、所得税法第33条)。この譲渡所得の税金は、給料などのほかの所得とは合算せず、売ったもうけだけで別に計算します(これを「分離課税」といいます。国税庁 No.3202)。差し引いた結果、もうけが出なければ、譲渡所得の税金はかかりません。
なお、相続税は相続で財産を取得したことにかかる税金で、売ったもうけにかかる税金とは別のものです。相続税がかからなかった場合でも、売ってもうけが出れば、譲渡所得の税金(所得税・住民税など)がかかる場合があります。
譲渡費用:仲介手数料、売るための取壊し費用など
譲渡費用は、売るために直接かかった費用です。仲介業者(不動産会社)に払う仲介手数料や、土地を売るためにその上の建物を取り壊したときの取壊し費用などが当たります(国税庁 No.3255)。一方、修繕費や固定資産税など、持っている間の維持や管理のためにかかった費用は譲渡費用になりません(国税庁 No.3255)。売るときに払った費用の領収書や契約書は、確定申告まで保管しておきましょう。
計算の流れを図にすると、次のようになります。
売った翌年に確定申告をして納める
土地や建物を売ってもうけが出た場合は、売った年の翌年に確定申告をします。確定申告の期間は、原則として翌年2月16日から3月15日までです(国税庁 No.2020)。3,000万円控除を使う場合も確定申告が必要です。手続きは「3,000万円控除を使うための手続き」で説明しています。
取得費:親の売買契約書があるかで、税金が大きく変わる
譲渡所得の計算で、売る人の準備によって大きく差が出るのが取得費です。
相続した家は、親が買ったときの代金と取得日を引き継ぐ
相続した不動産は、亡くなった親が買ったときの代金をもとに取得費を計算し、取得した日も親の取得日をそのまま引き継ぎます(国税庁 No.3270、所得税法第60条第1項)。相続のときに払った登記費用なども、業務に使っていない土地建物なら取得費に含められます(国税庁 No.3270)。建物は、年数に応じて価値が減った分を差し引きます(国税庁 No.3261)。
契約書がないと「売った金額の5%」:概算取得費
親が買ったときの金額が分からない場合は、売った金額の5%を取得費とする方法(概算取得費)を使うことになります(国税庁 No.3258、租税特別措置法第31条の4第1項)。この場合、相続のときの登記費用などは取得費に足せません(国税庁 No.3270)。
親が何十年も前に買った家では、取得費が5%より大きいこともあります。その場合、契約書がないために取得費が小さくなる分、もうけが大きく計算され、税金が高くなることがあります。どのくらい変わるかは、「税率」の章の計算例で見てみます。なお、実際の取得費が売った金額の5%を下回る場合も、5%を取得費とすることができます(国税庁 No.3258)。
親の売買契約書・領収書を探す:見つからないときは税務署や税理士に
売ることを考え始めたら、まず親が家と土地を買ったときの売買契約書や領収書を探しましょう。親が土地を買って家を建てた場合は、建築会社との契約書なども手がかりになります。権利証(登記済証)と一緒に保管されていたり、古い書類の箱にまとめて入っていたりすることがあります。
実務の感覚でいえば、契約書が見つからないまま売却の話が進み、確定申告の段階になって取得費が分からないことに気づく、ということも起こりがちです。見つからない場合に、ほかに金額が分かる資料がないかは、税務署や税理士に確認してください。
相続税を納めた人は「取得費加算の特例」も:3,000万円控除とはどちらか一方
相続税を納めた人が、相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売った場合は、納めた相続税のうち、売った土地や建物に対応する分を取得費に加えられる特例があります(国税庁 No.3267、租税特別措置法第39条)。この特例は、その財産を取得した人に相続税が課税されていることが要件です(国税庁 No.3267)。
注意したいのは、3,000万円控除は、売った家や土地について、この取得費加算の特例など、ほかの特例を受けていないことが要件になっている点です(国税庁 No.3306)。両方の要件に当てはまりそうな場合は、どちらを使うほうがよいかを、税務署や税理士に計算してもらって比べましょう。
税率:所有期間が5年を超えるか。相続した家は親の取得日から数える
売った年の1月1日で5年超なら長期(所得税15%・住民税5%)
税率は、売った年の1月1日時点で所有期間が5年を超えるかどうかで変わります(国税庁 No.3208・No.3211)。
| 区分 | 所得税 | 住民税 |
|---|---|---|
| 長期(所有期間5年超) | 15% | 5% |
| 短期(所有期間5年以下) | 30% | 9% |
このほか、基準所得税額の2.1%の復興特別所得税がかかります。2027年1月1日以後に生じる所得からは防衛特別所得税の創設などの改正があるため、売る年の国税庁の情報を確認してください。
相続した不動産の所有期間は、親が取得した日から数えます(国税庁 No.3270)。親が長く持っていた実家なら、相続してすぐに売っても長期になることが多いです。
計算例(仮の数字):契約書の有無と、3,000万円控除でどう変わるか
説明のための仮の数字で、もうけ(譲渡所得)がどう変わるかを比べてみます。前提は、売った金額2,000万円、譲渡費用80万円、所有期間は長期とします。②の取得費800万円も、建物の価値が減った分を差し引いた後の仮の金額です。
| 比べる点 | ①契約書がない | ②契約書がある | ③①で3,000万円控除の要件を満たす |
|---|---|---|---|
| 取得費 | 100万円(2,000万円×5%) | 800万円(仮) | 100万円(2,000万円×5%) |
| 譲渡費用 | 80万円 | 80万円 | 80万円 |
| 譲渡所得(もうけ) | 1,820万円 | 1,120万円 | 1,820万円 |
| 特別控除 | なし | なし | 1,820万円(譲渡所得が上限) |
| 税金がかかる所得 | 1,820万円 | 1,120万円 | 0円 |
表は横にスクロールできます。※説明のための仮の数字です。実際の税額は、取得費・譲渡費用・特例の要件などで変わります。
①と②では、税金がかかる所得に700万円の差が出ます。ここに長期の税率(所得税15%・住民税5%。ほかに復興特別所得税など)が掛かるので、契約書の有無で税額にも差が出ます。③のように3,000万円控除の要件を満たせば、税金がかかる所得が0円になる場合もあります。業者から提示された金額で売ったときに手元に残るのは、この税金と譲渡費用を差し引いた額だと考えておきましょう。
空き家の3,000万円特別控除の期限は2つ:「相続から3年目の年末」と「2027年12月31日」
空き家の3,000万円特別控除は、親が1人で住んでいた家を相続し、一定の要件を満たして売った場合に、譲渡所得から最高3,000万円を差し引ける特例です(国税庁 No.3306、租税特別措置法第35条第3項)。国税庁では「被相続人の居住用財産(空き家)を売ったときの特例」、国土交通省では「空き家の発生を抑制するための特例措置」と呼ばれています(国土交通省「空き家の発生を抑制するための特例措置」)。この記事では、以下「3,000万円控除」と呼びます。この章では期限を、次の章で要件を説明します。
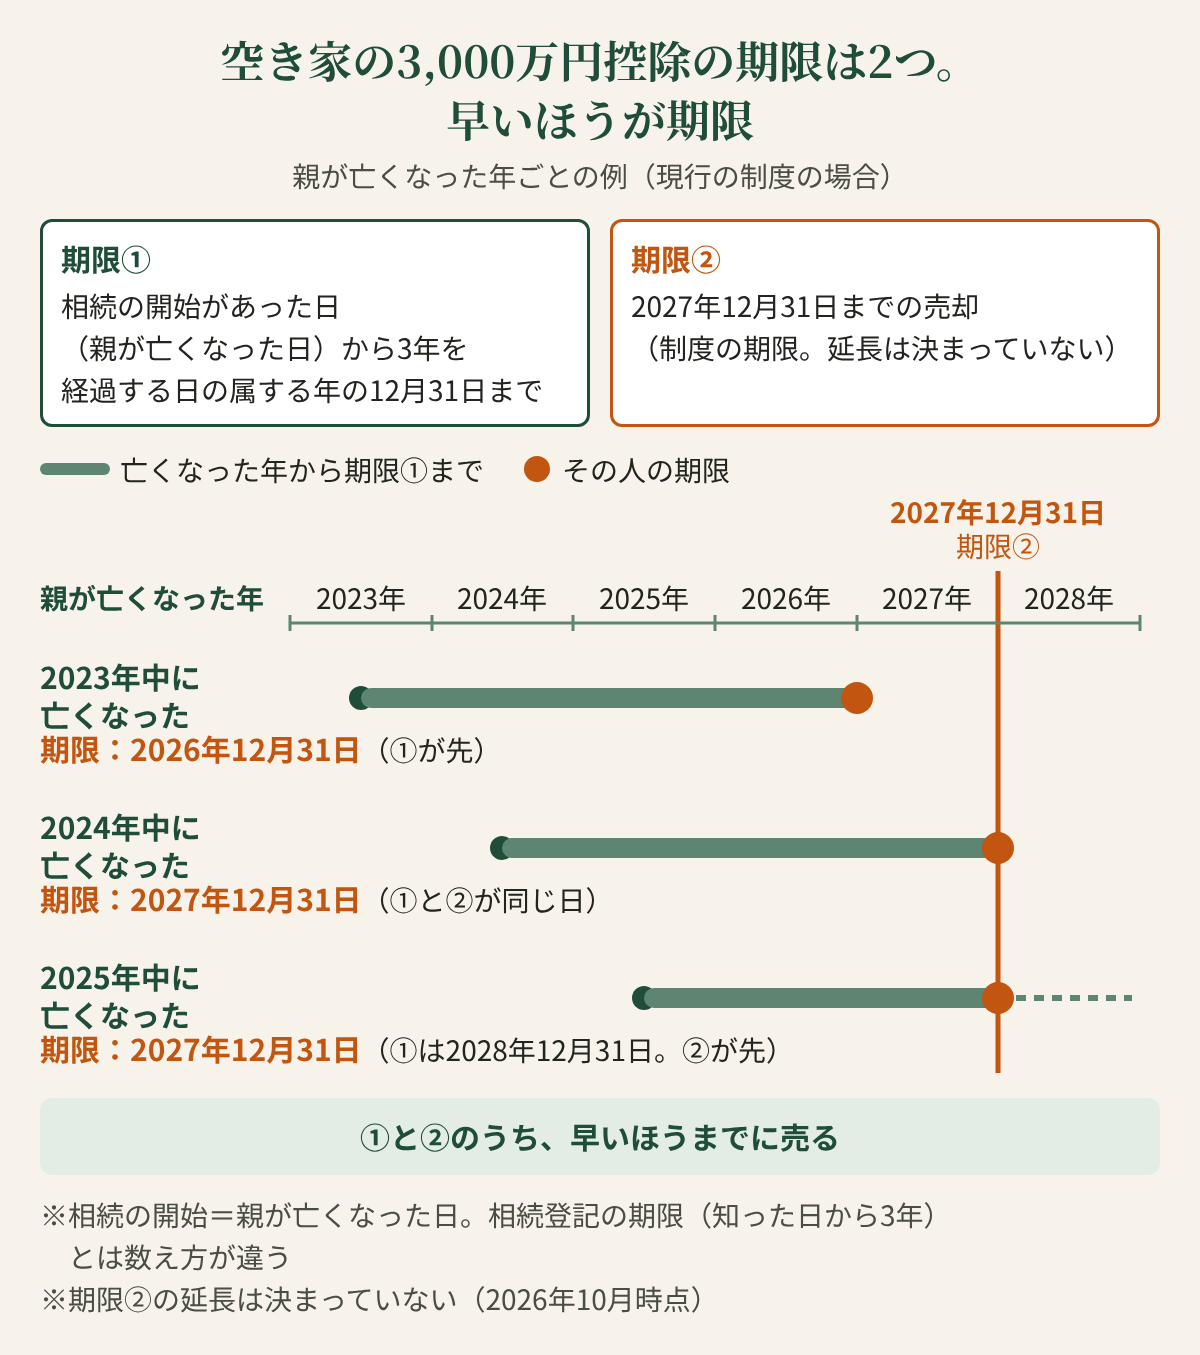
期限①:相続の開始があった日から3年を経過する日の属する年の12月31日まで
1つ目の期限は、相続の開始があった日から3年を経過する日の属する年の12月31日までに売ることです(国税庁 No.3306)。相続は死亡によって開始するので(民法第882条)、数え始めは親が亡くなった日です。たとえば、2023年中に亡くなった場合は、2026年12月31日までになります。
相続登記の期限は「相続で取得したことを知った日」から数えますが、この特例の期限は亡くなった日から数えます。数え方が違うので、混同しないようにしましょう。
期限②:2027年12月31日までの売却(2016年4月1日以後の売却が対象)
2つ目の期限は、制度そのものの期限です。この特例の対象は、2016年4月1日から2027年12月31日までの売却です(国税庁 No.3306、租税特別措置法第35条第3項)。
①と②のうち、早く来るほうがあなたの期限です。たとえば2025年に亡くなった場合、①は2028年12月31日ですが、②の2027年12月31日が先に来ます(現在の法律の場合)。
なお、国土交通省は2027年度(令和9年度)の税制改正要望で、この特例の4年間の延長や、築年の要件の緩和などを求めています(国土交通省の税制改正要望(財務省ホームページ))。ただし、2026年10月時点で延長は決まっていません。延長を当てにして売る時期を遅らせるのではなく、現在の期限で準備を進めておくのが安全です。
期限が近い場合は、契約や引渡しの日程に余裕を持たせましょう。期限ぎりぎりに売る場合に、どの日(契約の日か引渡しの日か)が基準になるかは、税務署や税理士に確認しておくと安心です。
3,000万円控除の要件:使える家・売り方・売った金額
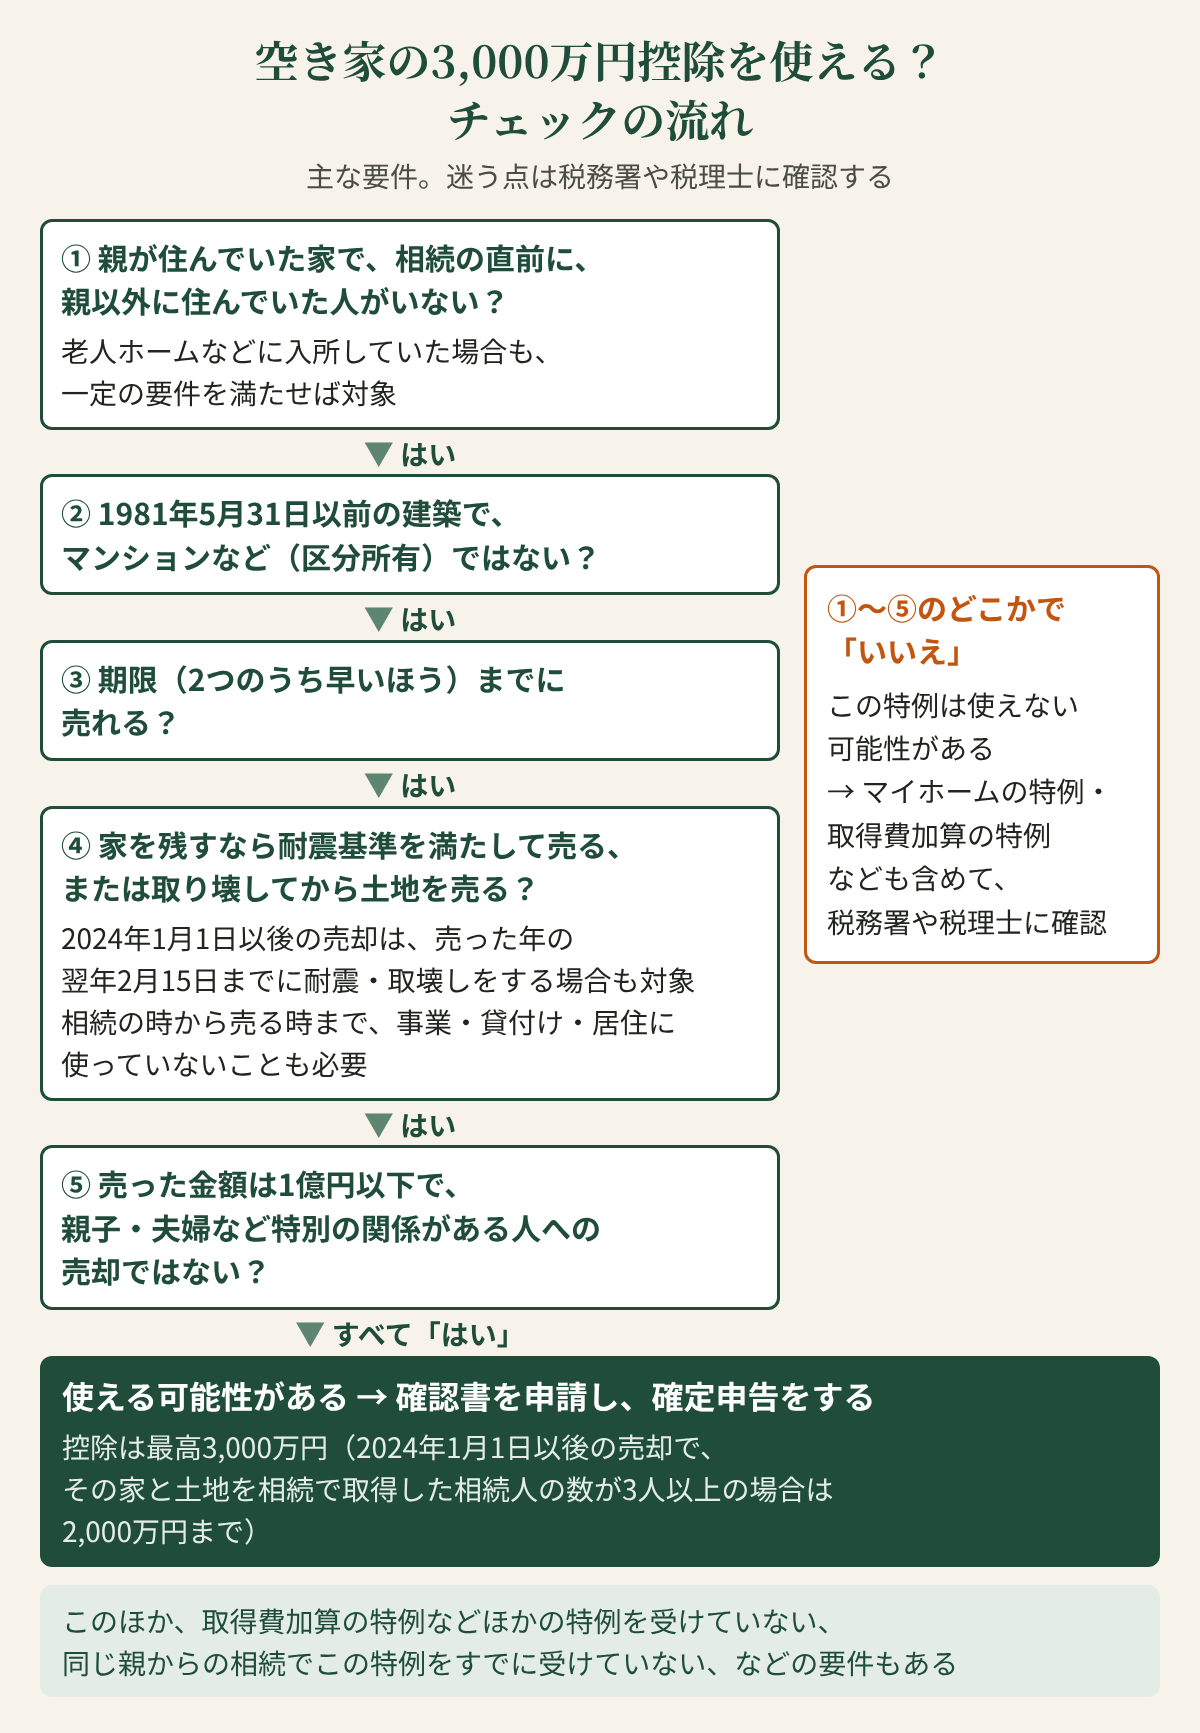
要件は細かく決められています。ここでは主な要件を、使える家・売り方・売った金額などに分けて説明します。全文は国税庁 No.3306で確認してください。まずは、下の図で当てはまりそうかを確かめてみましょう。
使える家:1981年5月31日以前に建てられ、親以外に住んでいた人がいない家
特例の対象になる家は、相続の開始の直前に亡くなった親が住んでいた家で、次の3つすべてに当てはまるものです(国税庁 No.3306)。
- 昭和56年(1981年)5月31日以前に建築されたこと
- 区分所有建物登記がされている建物(マンションなど)でないこと
- 相続の開始の直前に、亡くなった親以外に住んでいた人がいなかったこと
家の建築の時期は、登記事項証明書の建物の欄などで確かめるのが一般的です。分からない場合は、早めに確かめておきましょう。
家の敷地は「土地またはその土地の上に存する権利」とされており(租税特別措置法第35条第5項)、借地権もこれに当たります(国税庁 No.3105)。借地の上の親の家については、「借地権付きの家を売る方法」で説明しています。
親が老人ホームなどに入所していた場合も、一定の要件で対象
相続の開始の直前に親が家に住んでいなかった場合でも、要介護認定や要支援認定などを受けていた親が老人ホームなどに入所していた場合は、一定の要件を満たせば、入所の直前まで住んでいた家が特例の対象になります(国税庁 No.3307)。対象の施設には、特別養護老人ホーム・有料老人ホーム・介護老人保健施設・サービス付き高齢者向け住宅などが挙げられています(国税庁 No.3307)。
主な要件は、入所した時から相続の開始の直前まで、家が引き続き親の家財の保管などに使われ、事業・貸付け・親以外の人の住まいに使われていないこと、入所の直前に親以外に住んでいた人がいなかったことなどです(国税庁 No.3307)。一方、親族の家や一般の賃貸住宅に移ってから亡くなった場合は、この特例を受けることはできません(国土交通省「空き家の発生を抑制するための特例措置」)。施設の種類や入所の経緯で判断が分かれやすいので、税務署や税理士に確認してください。
売り方の要件:家を残すなら耐震、取り壊すなら更地で売る。売った後の工事も2024年から対象
3,000万円控除を使うための売り方は、家を残すか、取り壊すか、売った後に工事をするかの3つです(国税庁 No.3306)。
- 家を残して売る:家を売る(家と土地を一緒に売る場合を含む)場合は、売る時に一定の耐震基準を満たしていること
- 取り壊してから土地を売る:家を全部取り壊した後に土地を売ること。取り壊した時から売る時まで、建物などの敷地に使っていないことも要件です
- 売った後に買主が工事をする(2024年1月1日以後の売却):売った時から、売った年の翌年2月15日までに、耐震基準を満たすようになった場合や、家が全部取り壊された場合も対象
どの型でも、相続の時から売る時まで、家や土地を事業・貸付け・居住に使っていないことが要件です(国税庁 No.3306)。
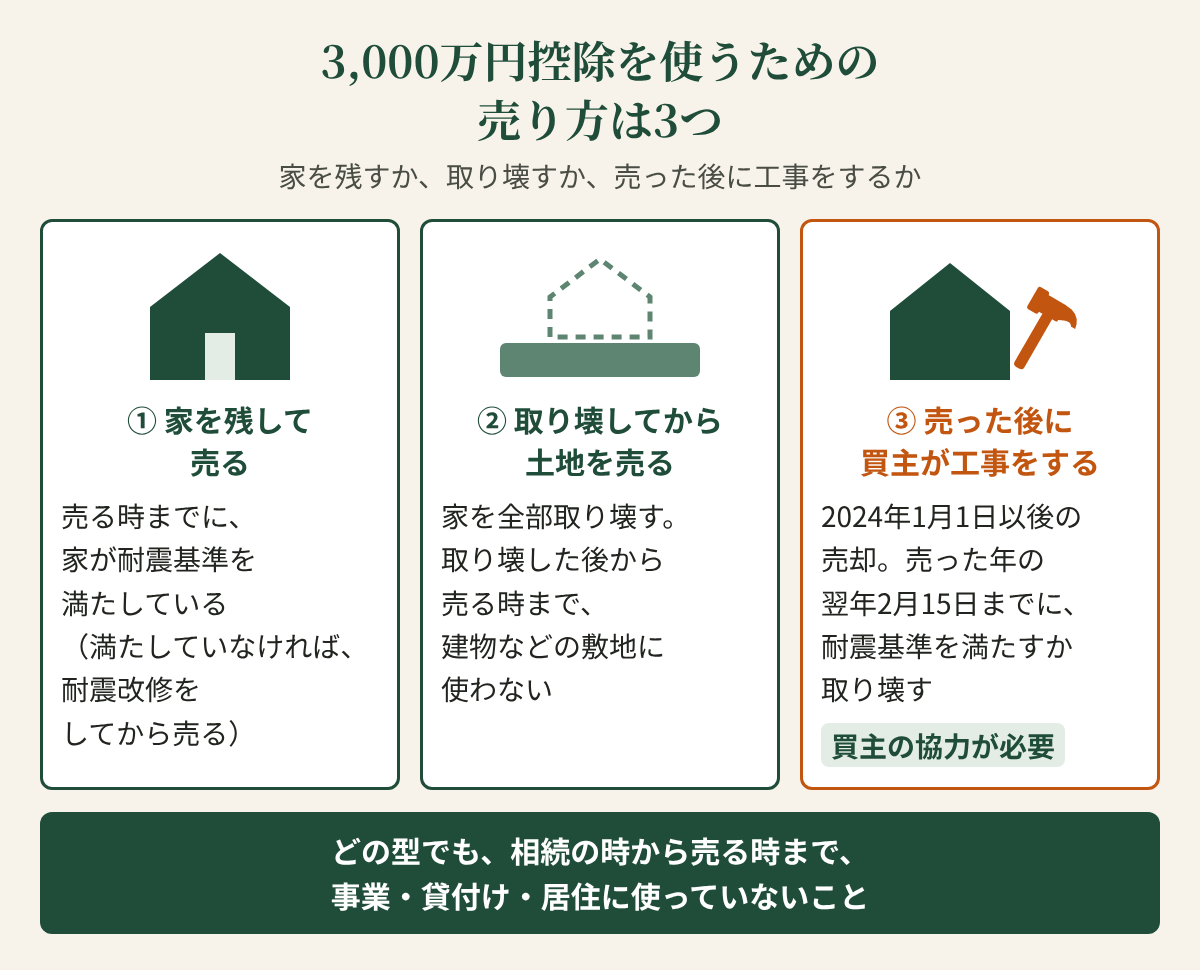
3つ目の型は、売った後に買主が工事をするので、買主の協力が欠かせません(国土交通省「空き家の発生を抑制するための特例措置」)。実務の感覚でいえば、買主に取り壊しや耐震改修をしてもらう場合は、誰が・いつまでに工事をするかを売買契約の条件として話し合い、期限までに終わる段取りかを確かめておくことが大切です。仲介業者に依頼して売る場合は、こうした条件のやり取りも仲介業者が取り次ぎます。
買取業者に売る場合も、業者が家を直して売る前提なのか、取り壊して土地として売る前提なのかは業者ごとに違います。どちらの前提か、誰がいつ取り壊す(耐震改修する)かによって、特例が使えるかどうかが変わる可能性があるため、契約の前に、税務署や税理士に要件を満たせるかを確認してください。
なお、建て替えができない家(再建築不可)は、取り壊すと買い手がさらに限られやすくなります。詳しくは「再建築不可の家の確かめ方と売り方」で説明しています。また、住宅が建っている土地の固定資産税を軽くする特例(地方税法第349条の3の2)は、取り壊して住宅がなくなると、原則として受けられなくなります。取り壊してから売れるまでに時間がかかりそうな場合は、その点も考えておきましょう。
売った金額が1億円以下、特別の関係がある人への売却でない、ほかの特例を受けていない
このほか、主に次の要件があります(国税庁 No.3306)。
- 売却代金が1億円以下であること。相続の時から、この特例を使って売った日から3年を経過する日の属する年の12月31日までの間に、同じ相続で取得した家や土地をほかの相続人が売ったり、分けて売ったりした場合は、その金額も合わせて判定します。合わせて1億円を超えることになったときは、その売却の日から4か月以内に修正申告と納税が必要です
- 親子や夫婦など「特別の関係がある人」に売ったものでないこと
- 売った家や土地について、相続財産の取得費加算の特例(「取得費」の章で説明しています)や収用等の特別控除など、ほかの特例を受けていないこと
- 同じ親(被相続人)からの相続について、この特例をすでに受けていないこと
「特別の関係がある人」に当たるかどうかで迷う場合は、税務署や税理士に確認してください。
控除額は最高3,000万円。家と土地を相続した人が3人以上なら2,000万円まで
差し引ける額は最高3,000万円で、譲渡所得の額が上限です。2024年1月1日以後の売却で、その家と土地を相続(遺贈を含む)で取得した相続人の数が3人以上の場合は、2,000万円までになります(国税庁 No.3306、租税特別措置法第35条第4項)。数えるのは相続人全員ではなく、その家と土地を取得した相続人の数です。
兄弟で家と土地を共有で相続して売る場合は、要件を満たすかどうかを相続人ごとに確かめることになります。自分の取り分がいくらになるかは、税務署や税理士に確認してください。共有のまま自分の持分だけを売ることを考えている場合は、「共有名義の家で、自分の持分だけを売る方法」も参考にしてください。
マイホームの3,000万円控除とは別の制度:親と同居していた場合の考え方
「3,000万円控除」には、自分が住んでいた家を売ったときの特例(マイホームの3,000万円控除)もあります。名前は似ていますが、別の制度です。
| 比べる点 | マイホーム(居住用財産)の3,000万円控除 | 空き家(被相続人の居住用財産)の3,000万円控除 |
|---|---|---|
| 対象の家 | 売る本人が住んでいる家、または以前住んでいた家 | 亡くなった親が住んでいた家(相続の直前に親以外に住んでいた人がいない) |
| 売る期限 | 以前住んでいた家は、住まなくなった日から3年を経過する日の属する年の12月31日まで | 相続の開始があった日から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日まで |
| 家の建築の時期 | 要件にない | 1981年5月31日以前 |
| 売った金額 | 要件にない | 1億円以下 |
| 根拠 | 国税庁 No.3302 | 国税庁 No.3306 |
表は横にスクロールできます。主な違いだけをまとめています。要件の全文は国税庁 No.3302・国税庁 No.3306で確認してください。
親と同居していた家は、空き家の特例の対象外になり得る
相続の開始の直前に、親以外の人(同居していた子など)が住んでいた家は、空き家の特例の要件(親以外に住んでいた人がいなかったこと)を満たしません(国税庁 No.3306)。
一方、売る本人がその家に住んでいたのであれば、マイホームの3,000万円控除を検討できる場合があります(国税庁 No.3302)。マイホームの特例にも、住まなくなってからの期限や、前の年に受けた特例との関係など細かい要件があります。どちらが使えるか、両方の特例の組み合わせをどう考えるかは、税務署や税理士に確認してください。
3,000万円控除を使うための手続き:確認書の申請と確定申告
3,000万円控除を受けるには、一定の書類を添えて確定申告をすることが必要です(国税庁 No.3306)。流れは次の3つです。
①家のある市区町村で「被相続人居住用家屋等確認書」の交付を受ける
確定申告に添える書類の一つが、市区町村長が発行する「被相続人居住用家屋等確認書」です(国税庁 No.3306)。申請書の様式は、国土交通省「空き家の発生を抑制するための特例措置」のページに掲載されています。申請には、原則として家と土地の登記事項証明書が必要で、相続登記が済んでいない場合や換価分割をした場合などは、遺産分割協議書なども必要です(国土交通省「空き家の発生を抑制するための特例措置」)。売るためには相続登記も必要になるので、登記の段取りもあわせて進めておきましょう。
そのほかに必要な書類は、国土交通省「空き家の発生を抑制するための特例措置」のページの様式や、家のある市区町村の案内で確かめてください。売った後に書類をそろえ始めると、確定申告に間に合わせるのが大変になることもあります。売る前に一度目を通しておくと安心です。
②売り方に応じた書類をそろえる:耐震基準適合証明書など
家を残して売った場合などは、耐震基準適合証明書または建設住宅性能評価書の写しが必要になります(国税庁 No.3306)。耐震基準適合証明書の様式も、国土交通省「空き家の発生を抑制するための特例措置」のページに掲載されています。売った後に買主が取り壊しや耐震改修をした場合に、どの書類が必要かは、国土交通省「空き家の発生を抑制するための特例措置」のページや市区町村、税務署で確認してください。
③売った翌年の確定申告で、譲渡所得の内訳書などと一緒に出す
確定申告では、主に次の書類を添えます(国税庁 No.3306)。
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]
- 登記事項証明書など(不動産番号を書けば、添付を省略できる場合があります)
- 被相続人居住用家屋等確認書
- 耐震基準適合証明書または建設住宅性能評価書の写し(該当する場合)
- 売買契約書の写しなど、売却代金が1億円以下であることを示す書類
特例を使った結果、税金が0円になる見込みでも、確定申告をしなければ特例は受けられないと考えておきましょう。申告の期間は「相続した実家を売ったときの税金」の章で説明しています。書き方で迷ったら、税務署の相談窓口や税理士に相談できます。
売る前に準備しておくこと:期限・書類・売り方を決める
期限から逆算して、売り方と時期を決める
まず、自分の3,000万円控除の期限を確かめます(「3,000万円特別控除の期限は2つ」の図)。次に、家を残して売るか、取り壊してから売るか、買主に工事をしてもらうかを、要件と照らして考えます(「3,000万円控除の要件」で説明しています)。
そのうえで、仲介業者に依頼して売るか、買取業者に売るかを比べます。期限が近い家や、家財が残っている・傷みが大きい家は、買取業者の提示額も含めて比べると判断しやすくなります。売るには相続登記が必要なので、まだの場合は並行して進めましょう。家財の片付けや解体は、売り方を決めてからにすると、無駄な費用をかけずに済みやすくなります。片付け・解体をするかの決め方は、「相続した実家(空き家)が売れない理由と、今すぐできる5つの対処法」で説明しています。
実務の感覚でいえば、売れる価格の目安を早めに知っておくと、税金と手元に残る額の見通しが立ち、期限までの段取りも組みやすくなります。
まとめ:今日やること
- 自分の期限(2つのうち早いほう)を確かめる
- 親の売買契約書・領収書と、家の建築の時期が分かる書類を探す
- 3,000万円控除の要件に当てはまりそうかをチェックし、迷う点は税務署や税理士に確認する
- 売れる価格の目安を、複数社の査定で知る
売る方向で考えるなら、仲介業者に依頼して売る場合の価格の目安を複数社で確かめ、事情のある家は買取業者の提示額とも比べてみてください。
よくある質問
3,000万円控除で税金が0円になっても、確定申告は必要ですか?
必要です。特例を受けるには、一定の書類を添えて確定申告をすることが必要です(国税庁 No.3306)。書類は「3,000万円控除を使うための手続き」で説明しています。
親の売買契約書が見つかりません。どうなりますか?
買ったときの金額が分からない場合は、売った金額の5%を取得費とする方法(概算取得費)を使うことになります(国税庁 No.3258)。ほかに金額が分かる資料がないかは、税務署や税理士に確認してください(「取得費」の章で説明しています)。
兄弟3人で実家を相続しました。3,000万円控除はそれぞれ使えますか?
2024年1月1日以後の売却で、その家と土地を取得した相続人が3人以上の場合は、2,000万円までになります(国税庁 No.3306)。要件を満たすかどうかは相続人ごとに確かめることになるので、税務署や税理士に確認してください(「3,000万円控除の要件」で説明しています)。
買取業者に売って、業者が家を取り壊す場合でも使えますか?
2024年1月1日以後の売却なら、売った年の翌年2月15日までに家が全部取り壊された場合も対象になり得ます(国税庁 No.3306)。買主の協力が必要なので、契約の前に、誰がいつ取り壊すかを確かめ、要件を満たせるかを税務署や税理士に確認してください。
相続してから家を貸していました。使えますか?
相続の時から売る時まで、事業・貸付け・居住に使っていないことが要件なので、貸していた場合はこの要件を満たしません(国税庁 No.3306)。ほかに使える特例があるかは、税務署や税理士に確認してください。
2027年12月31日の期限は延長されますか?
2026年10月時点で、延長は決まっていません。国土交通省が延長などを要望しています(国土交通省の税制改正要望(財務省ホームページ))。延長を当てにせず、自分の期限(2つのうち早いほう)で準備を進めましょう(「3,000万円特別控除の期限は2つ」で説明しています)。