この記事の結論
2024年4月1日から相続登記は義務になり、相続で不動産を取得したことを知った日から3年以内に申請が必要です。2024年4月1日より前に相続した不動産も対象で、それより前に相続で取得したことを知っていた不動産は2027年3月31日が期限です(2024年4月1日以降に相続で取得したことを知った不動産は、知った日から3年。詳しくは「相続登記の義務化とは」で説明しています)。
正当な理由なく申請しないと、過料の対象になります。遺産分割がまとまらないときは、相続人が1人で申し出られる相続人申告登記で、期限内に申請の義務を果たすことができます(売るときは別に相続登記が必要です)。
まずは親名義の不動産の洗い出しと、戸籍などの書類集めから。費用の中心は登録免許税(不動産の価額の1,000分の4)で、2027年3月31日までは免税になる土地もあります。家を売るか・持ち続けるか・手放すかも、登記の準備と並行して家族で話し合っておくと、段取りがよくなります。
「相続登記の期限は2027年3月31日」。この日付を見て、「親の家の名義を変えていないかも」と気になった方も多いと思います。
ただ、期限は人によって違います。いつ相続で取得したことを知ったか、遺産分割が済んでいるかで変わり、兄弟で話がまとまらなくても期限内にできる手があります。慌てる前に、まず「自分の期限」と「やること」を確かめましょう。
この記事では、不動産の売買仲介や買取に携わってきた立場から、相続登記の期限、過料、遺産分割がまとまらないときの方法、手順と費用、登記の後にその家をどうするかまで、順番に解説します。
相続登記の義務化とは:期限は「知った日から3年」、過去の相続は2027年3月31日まで
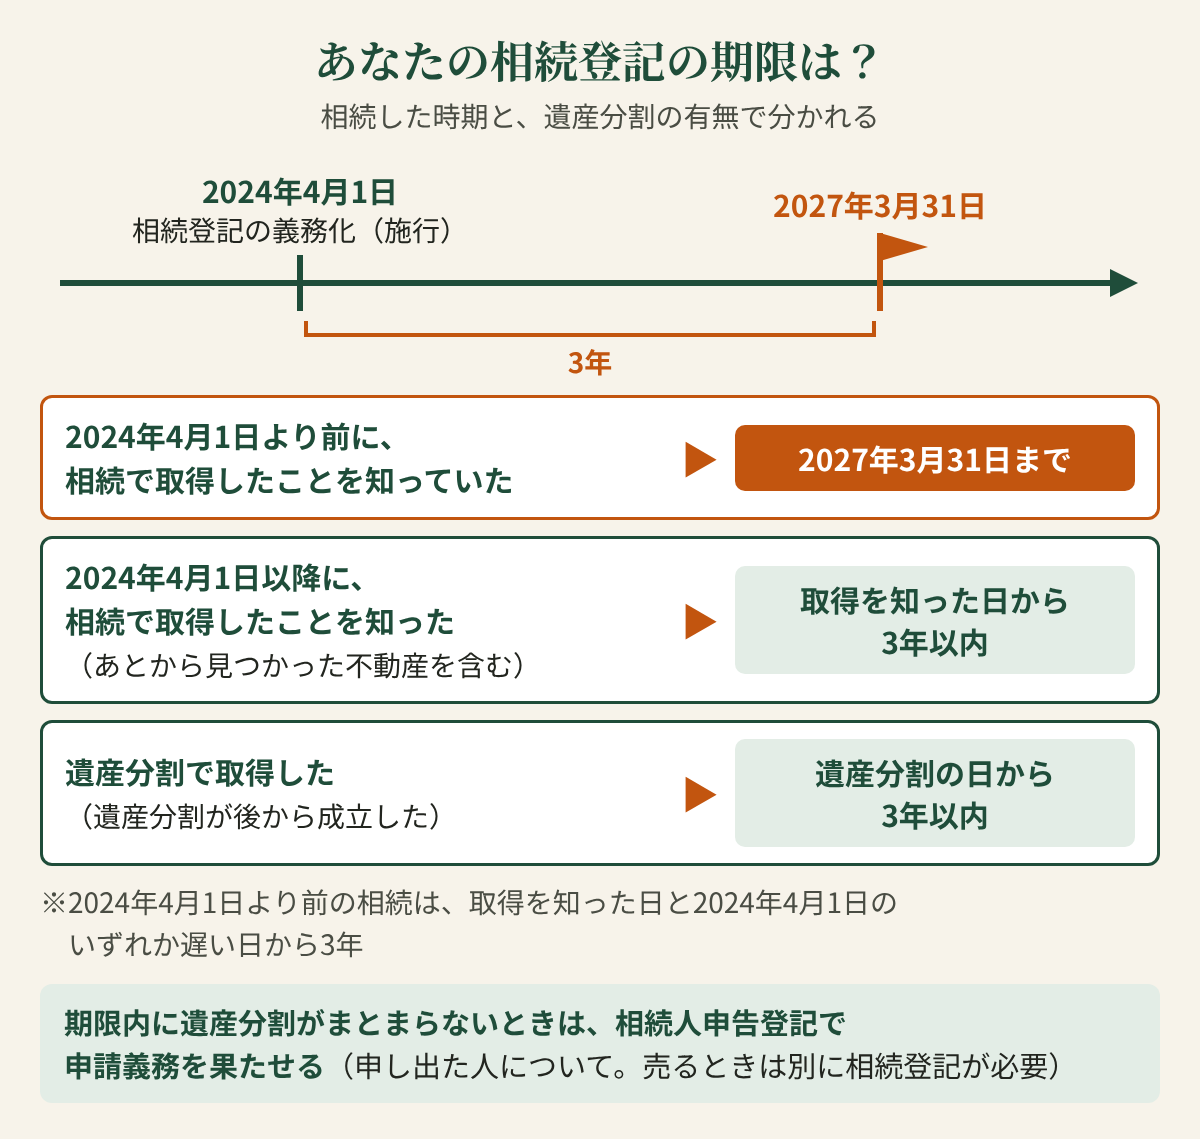
相続登記とは、亡くなった人の名義になっている不動産(土地・建物)を、相続した人の名義に変える登記のことです。2024年4月1日から、この申請が義務になりました(法務省「相続登記の申請義務化に関するQ&A」)。期限の数え方は、相続のしかたと時期によって3つに分かれます。
2024年4月1日から、相続で不動産を取得したら3年以内に申請する義務
相続で不動産の所有権を取得した人は、自分のために相続が始まったことを知り、かつ、その所有権を取得したことを知った日から3年以内に、相続登記を申請しなければなりません。相続人に対する遺贈(遺言で財産を譲ること)で取得した場合も同じです(不動産登記法第76条の2第1項)。
数え始めは、親が亡くなった日ではなく「知った日」です。親名義の土地があることを後から知った場合は、その日から数えます。
遺産分割で取得した分は、分割の日から3年以内
遺産分割(相続人どうしの話し合いで、誰がどの財産を取得するかを決めること)が成立して不動産を取得した場合は、遺産分割の日から3年以内に、その内容に応じた登記をする必要があります(法務省「相続登記の申請義務化に関するQ&A」)。
法律で決まった割合(法定相続分)で相続登記をした後に遺産分割が成立し、その割合を超えて取得した人も、分割の日から3年以内に登記を申請しなければなりません(不動産登記法第76条の2第2項)。後で説明する相続人申告登記をした後に遺産分割が成立した場合も同じです(不動産登記法第76条の3第4項)。
2024年4月1日より前の相続も対象:それより前に相続で取得したことを知っていた不動産は2027年3月31日が期限
義務化は、2024年4月1日より前に相続した不動産にも及びます。それより前に相続したことを知った不動産で、相続登記がされていないものは義務化の対象になり、2027年3月31日までに相続登記をする必要があります(法務省「相続登記の申請義務化に関するQ&A」)。
正確には、2024年4月1日より前の相続の期限は、「所有権を取得したことを知った日」と「2024年4月1日」のいずれか遅い日から3年以内です(法務省の通達(令和5年9月12日付け法務省民二第927号))。そのため、2024年4月1日より前に相続で取得したことを知っていた不動産は2027年3月31日まで、相続自体は昔でも、2024年4月1日以降に相続で取得したことを知った不動産(後から見つかった親名義の土地など)は、知った日から3年以内になります。
祖父母の名義のままの土地も、相続人が取得を知っていれば、この期限の対象になり得ます。自分の場合は、下の図で確かめてみてください。
期限に間に合わないとどうなる?10万円以下の過料と「正当な理由」
期限は前の章で説明しました。ここでは、期限までに申請しなかった場合の扱いを整理します。
正当な理由なく申請しないと、10万円以下の過料の対象
申請の義務がある人が、正当な理由がないのに申請を怠ったときは、10万円以下の過料の対象になります(不動産登記法第164条第1項)。過料は、刑事罰の「罰金」とは別のものです。
期限を1日過ぎたら、すぐに過料を科されるわけではありません。登記官が義務違反を把握した場合、まず登記をするよう催告し(催告書を送付)、その期限内に登記がされない場合に、裁判所に通知します。過料を科すかどうかは、裁判所が判断します。「正当な理由」があると認められた場合は、通知は行われません(法務省「相続登記の申請義務化に関するQ&A」)。
とはいえ、催告を待ってから動くのではなく、期限内に相続登記か、次の章で説明する相続人申告登記を済ませておくのが基本です。
「正当な理由」の例:相続人が極めて多い、遺言や遺産の範囲で争っている、など
法務省の通達では、次のような事情があれば、一般に「正当な理由」があると認められるとしています(法務省の通達(令和5年9月12日付け法務省民二第927号))。
- 相続人が極めて多数に上り、かつ、戸籍などの書類の収集や、ほかの相続人の把握などに多くの時間を要する場合
- 遺言の有効性や遺産の範囲などが相続人の間で争われているために、その不動産を誰が取得するのかが明らかにならない場合
- 申請の義務がある人自身に、重病その他これに準ずる事情がある場合
- 配偶者からの暴力の被害者などで、生命・心身に危害が及ぶおそれがある状態にあって、避難を余儀なくされている場合
- 経済的に困窮しているために、登記の申請に必要な費用を負担する能力がない場合
これらに限られず、個別の事情に正当性が認められれば「正当な理由」があるとされることもあります(法務省の通達(令和5年9月12日付け法務省民二第927号))。催告を受けたら、事情を登記官に伝えましょう。ただ、期限内にできる相続人申告登記があるなら、しておくと安心です。
過料よりも困ること:売りたいときに動けない、相続人が増えて話がまとまりにくくなる
実務の感覚でいえば、過料よりも困るのは、名義が亡くなった人のままだと動けないことです。相続した不動産を売ったり、抵当権を付けたり(設定したり)するには、相続登記が必要です(法務省「相続登記の申請義務化に関するQ&A」)。売主が誰なのかが登記で確かめられない家は、仲介業者(不動産会社)や買取業者も、売買の話を具体的に進めにくいのが一般的です。
一方で、名義が親のままの家は、まだ売りに出ていない物件なので、業者からは関心を持たれやすい傾向があります。ただし、相続の手続きが済んでいない分、安く買えるかもしれない、と見られやすい面もあります。相談する前に、早く売りたいのか、時間をかけても高く売りたいのかを家族で決めておくと、業者の提案を判断しやすくなります。
また、登記をしないうちに相続人の誰かが亡くなると、その人の相続人が話し合いに加わることがあります。人数が増えるほど、遺産分割はまとまりにくくなりがちです。
遺産分割がまとまらないとき:期限内に「相続人申告登記」で義務を果たせる
兄弟で話がまとまらない場合でも、期限内にできる手続きがあります。
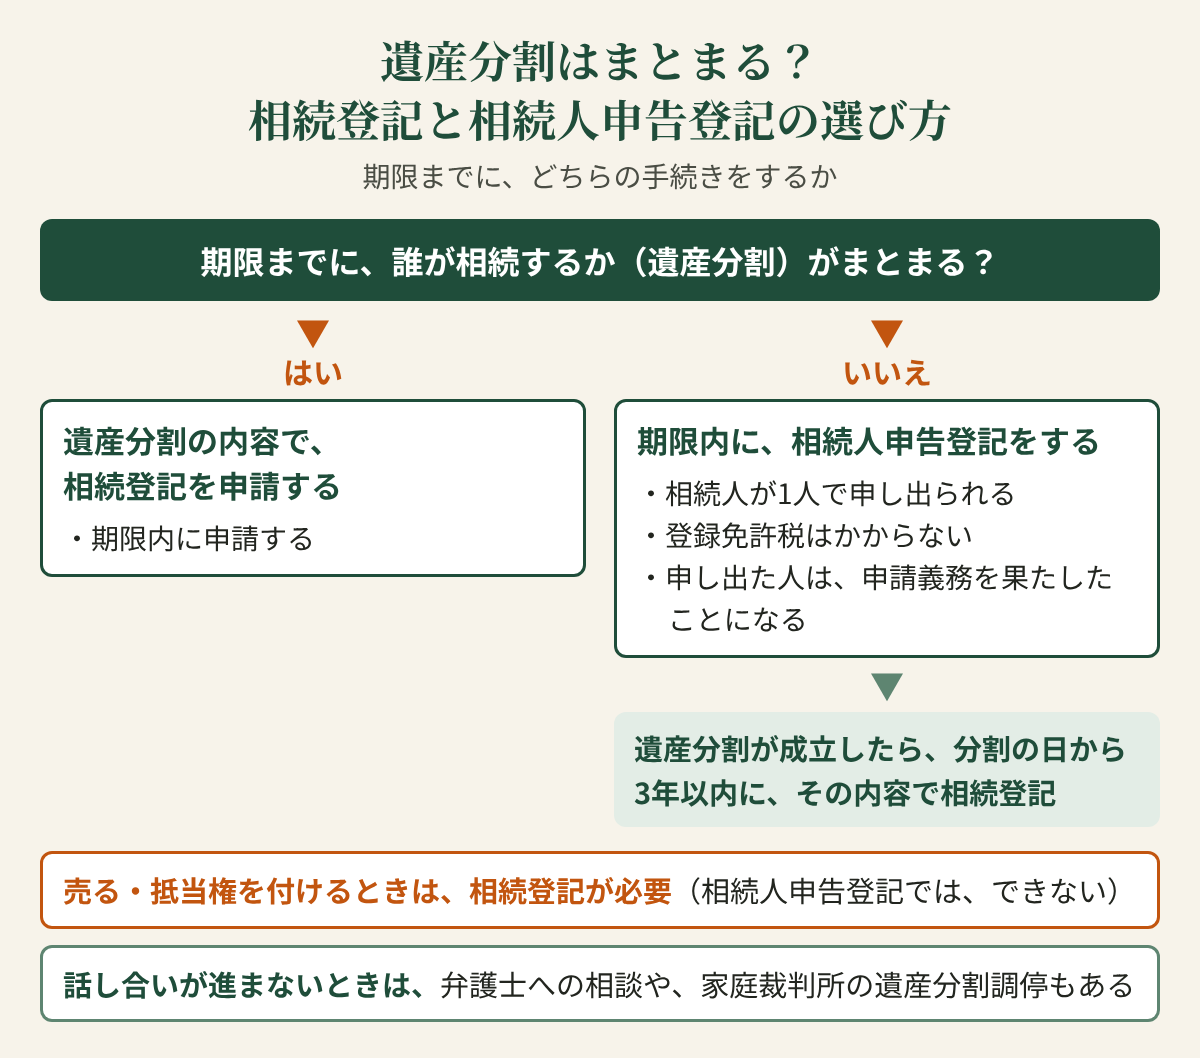
相続人申告登記とは:相続人の1人が、自分が相続人であることを申し出る
相続人申告登記は、登記の名義人について相続が始まったことと、自分がその相続人であることを、登記官に申し出る手続きです(不動産登記法第76条の3第1項)。期限内に申し出た人は、相続登記の申請義務を果たしたものとみなされます(不動産登記法第76条の3第2項)。
注意したいのは、義務を果たしたことになるのは申し出をした相続人だけという点です(法務省「相続登記の申請義務化に関するQ&A」)。兄弟それぞれが申し出るか、1人がほかの相続人の分もまとめて申し出る(代理で申し出る)ことになります。
手続きの特徴は次のとおりです(法務省「相続人申告登記手続のご案内」)。
- 相続人が1人で(単独で)申し出られる(ほかの相続人の分も含めて申し出ることもできる)
- 相続人の範囲や相続分の割合を確定させる必要がなく、書類が少なくて済む(自分が相続人であることが分かる戸籍の証明書など)
- 登録免許税がかからない
- 不動産の所在地を管轄する法務局に、窓口・書留郵便のほか、Webブラウザ上の「かんたん登記・供託申請」でも申し出られる(電子署名は不要)
相続人申告登記でできないこと:売る・抵当権を付けるには相続登記が必要
相続人申告登記は誰が取得したかを登記するものではないため、売ったり抵当権を付けたりするには、別に相続登記が必要です(法務省「相続登記の申請義務化に関するQ&A」)。
また、申し出の後に遺産分割が成立したら、分割の日から3年以内に、その内容の登記が必要です(「相続登記の義務化とは」の章で説明しています)。相続人申告登記は、話し合いの時間を確保するための「ひとまずの手」であって、ゴールではありません。
兄弟で話がまとまらない・連絡のつかない相続人がいる場合
まずは期限内に相続人申告登記で自分の義務を果たし、話し合いを続けるのが現実的です。遺言の有効性や遺産の範囲で争っている場合は、「正当な理由」の例に当たる場合もあります(「期限に間に合わないとどうなる?」で説明しています)。
話し合いがまとまらないときは、家庭裁判所の遺産分割調停を利用する方法があり、調停が成立しない場合は審判の手続きに移ります(裁判所「遺産分割調停」)。相続人の間で争いがある場合の相談先は弁護士、登記の手続きの相談先は司法書士、と分けて考えるとよいでしょう。
兄弟の共有で相続した家については、「共有名義の家で、自分の持分だけを売る方法」も参考にしてください。
過去に相続した不動産でやること:5つのステップ
相続登記を進める順番は、次の5つのステップです。
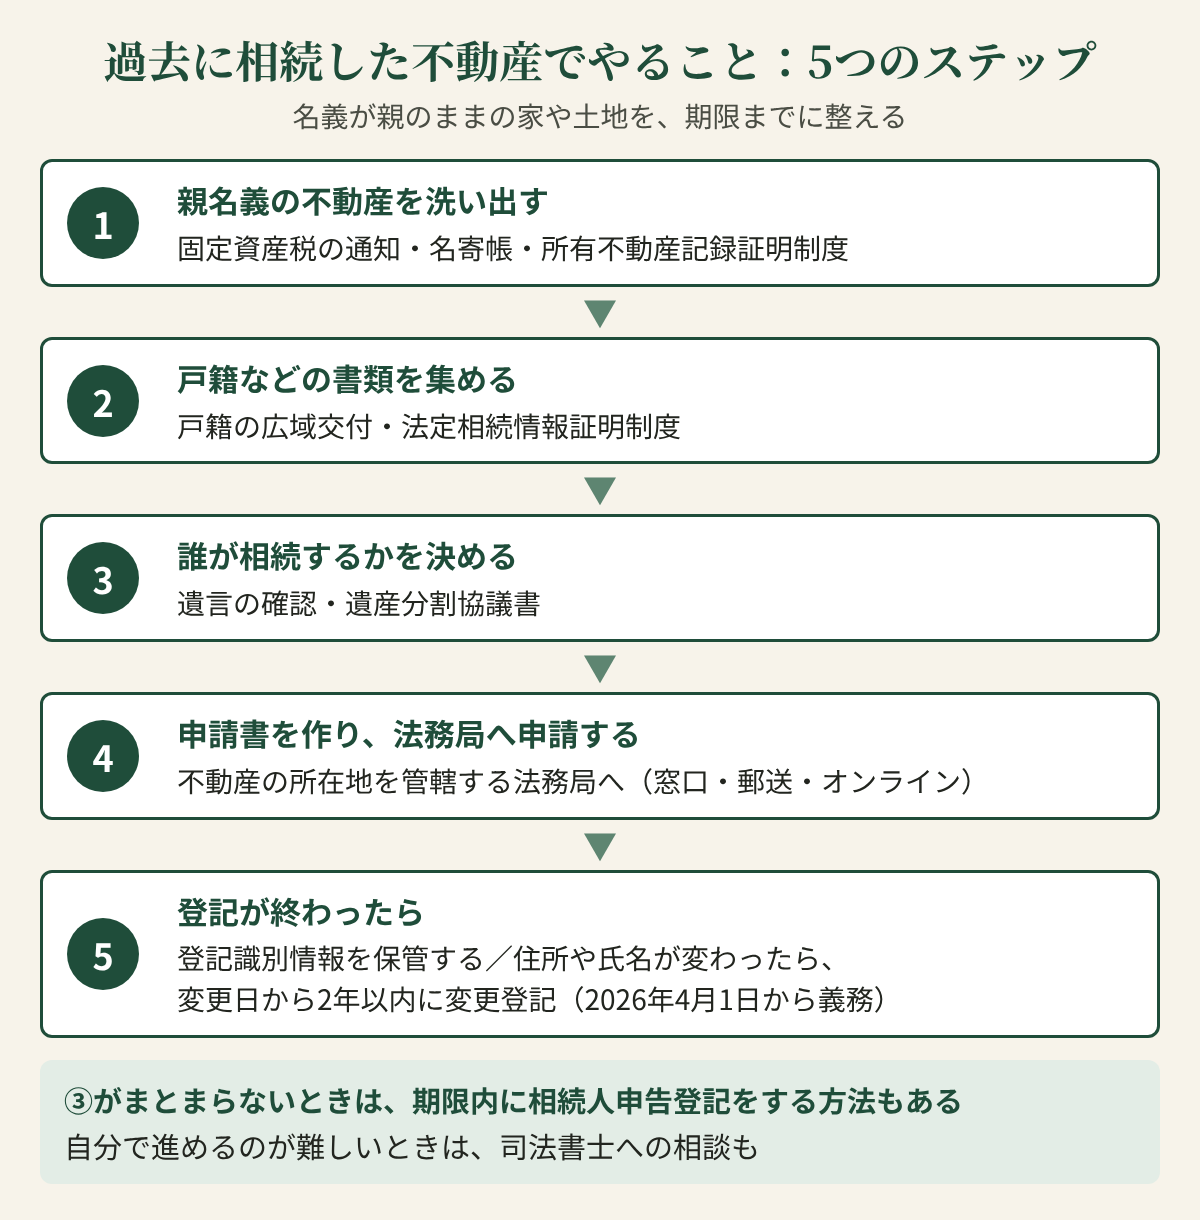
①親名義の不動産を洗い出す:固定資産税の通知・名寄帳・所有不動産記録証明制度
最初に、亡くなった親の名義になっている不動産を洗い出します。手がかりになるのは、毎年届く固定資産税の納税通知書(課税明細書)、市区町村で取得できる名寄帳(取り扱いは市区町村によって違います)、家に残っている権利証や登記識別情報、法務局で取得できる登記事項証明書などです。
所有不動産記録証明制度も使えます。亡くなった人が登記名義人として記録されている不動産を一覧にした証明書を、相続人が全国の法務局に、書面やオンラインで請求できます(法務省「所有不動産記録証明制度について」、不動産登記法第119条の2第2項)。ただし、検索の条件と違う氏名・住所で記録されている不動産は含まれないなど、すべてが抽出されるとは限りません(同じ法務省のページ)。
実務の感覚でいえば、私道の持分や地方の山林・田畑は見落としやすいので、複数の方法で確かめておくと安心です。
②戸籍などの書類を集める:戸籍の広域交付・法定相続情報証明制度
相続登記では、亡くなった人の死亡や、誰が相続人かが分かる戸籍の証明書などが必要です。必要な書類は相続のしかた(法定相続・遺産分割・遺言)で変わるため、法務局の記載例で確かめましょう(法務局「不動産登記の申請書様式について」)。
戸籍の証明書は、2024年3月1日から、本籍地以外の市区町村の窓口でも請求できるようになりました(戸籍の広域交付)。請求できるのは本人・配偶者・父母や祖父母・子や孫で、窓口に行く必要があり、郵送や代理人による請求はできません(法務省「戸籍法の一部を改正する法律について(令和6年3月1日施行)」)。
集めた戸籍をもとに、法定相続情報証明制度を使うこともできます。相続関係を一覧にした図と戸籍の束を法務局に出すと、登記官が確認した一覧図の写しを無料で交付してもらえます。相続登記で戸籍の束の代わりに使え、預金の払い戻しなどほかの手続きに使える場合もあります(法務局「法定相続情報証明制度について」)。
③誰が相続するかを決める:遺言の確認と遺産分割協議書
遺言があれば内容を確かめ、なければ相続人全員で遺産分割の話し合いをして、まとまった内容を遺産分割協議書にするのが一般的です。法務局のサイトには、遺産分割・遺言など、相続のしかたごとの申請書の様式と記載例があります(法務局「不動産登記の申請書様式について」)。
話し合いがまとまらないときは、相続人申告登記で期限内の義務を果たす方法があります(「遺産分割がまとまらないとき」で説明しています)。相続放棄を考えている場合は、家財の処分や売却の前に、弁護士や司法書士に相談してください。放棄する前に相続財産を処分すると、単純承認をしたものとみなされ、放棄できなくなることがあります(民法第921条)。
④申請書を作り、不動産の所在地を管轄する法務局へ申請する
相続登記は、不動産の所在地を管轄する法務局(登記所)に申請します。申請方法は、窓口への持参・郵送(書留郵便)・オンラインです(東京ブロック管内の法務局「相続登記の手続について(詳細編)」、法務局「不動産登記の申請書様式について」)。実家が遠方でも、現地の法務局に通わずに申請できます。
2026年10月5日からは、名義人になる人の国籍なども書く様式に変わっています。法務局のサイトにある「R8.10.5以降に申請する場合」の様式と記載例を使ってください。書き方に迷ったら、法務局の窓口で相談できます(一部の法務局を除いて事前予約制。法務局「不動産登記の申請書様式について」)。免税措置を使う場合は、申請書に決まった文言を書く必要があります(次の「相続登記の費用」の章で説明します)。
⑤登記が終わったら:登記識別情報の保管と、住所や氏名が変わったときの登記(2026年4月1日から義務)
登記が終わると、新しく名義人になった人に「登記識別情報」が通知されます(不動産登記法第21条)。以前の権利証にあたるもので、将来その不動産を売るときなどに使います。大切に保管しましょう。
住所等変更登記の義務化にも注意が必要です。2026年4月1日から、不動産の名義人の住所や氏名が変わったときは、変更の日から2年以内に変更の登記を申請しなければなりません(不動産登記法第76条の5)。正当な理由なく怠ると、5万円以下の過料の対象になります(不動産登記法第164条第2項)。2026年4月1日より前の変更で登記をしていないものは、2028年3月31日までに変更の登記をする必要があります(法務省「住所等変更登記の義務化について」)。
なお、相続登記のように所有権の移転の登記を申請するときは、新しく名義人になる人の生年月日などの「検索用情報」を申請書に書いて申し出ることが必要です(2026年10月5日以降は国籍なども)(法務省「検索用情報の申出について」)。申し出ておけば、その後の住所などの変更は法務局が確認して登記する「スマート変更登記」の対象になります(法務省「スマート変更登記について」)。
相続登記の費用:登録免許税は1,000分の4、免税になる場合もある
登録免許税:固定資産課税台帳の価格×1,000分の4
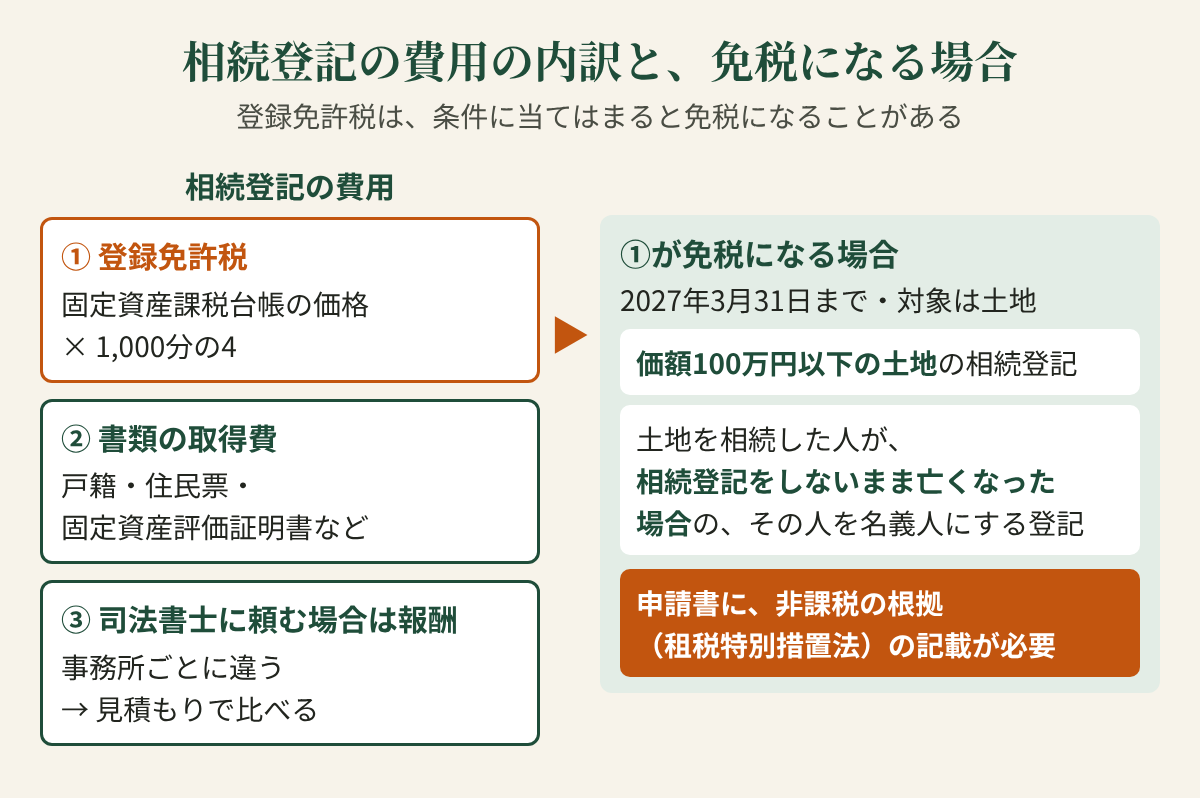
相続による所有権の移転登記の登録免許税は、不動産の価額の1,000分の4です。不動産の価額は、市区町村の固定資産課税台帳に登録された価格がある場合は、原則としてその価格を使います(国税庁 No.7191)。この価格は、固定資産税の課税明細書や固定資産評価証明書で確かめられます。
例:固定資産課税台帳の価格(固定資産税評価額)が1,000万円の土地なら、1,000万円×1,000分の4=4万円です(仮の数字です)。
免税措置(2027年3月31日まで):価額100万円以下の土地/登記しないまま相続人が亡くなった場合
相続登記の登録免許税には、2027年3月31日までの免税措置が2つあります(法務局「相続登記の登録免許税の免税措置について」)。
- 価額が100万円以下の土地:不動産の価額が100万円以下の土地の相続登記は、登録免許税がかかりません(租税特別措置法第84条の2の2第2項)。全国の土地が対象で、持分を取得する場合は、土地全体の価額に持分の割合を掛けた額で判断します(法務局「相続登記の登録免許税の免税措置について」)。
- 相続登記をしないまま亡くなった場合:土地を相続した人が、相続登記をしないまま亡くなったとき、その人を名義人にするための登記は、登録免許税がかかりません(租税特別措置法第84条の2の2第1項)。祖父母の名義のまま、親も亡くなっている土地などが当てはまる可能性があります。
どちらも対象は土地です。また、申請書に非課税の根拠として「租税特別措置法第84条の2の2第2項により非課税」(相続登記をしないまま亡くなった場合は「租税特別措置法第84条の2の2第1項により非課税」)と書かないと、免税を受けられません(法務局「相続登記の登録免許税の免税措置について」)。
登録免許税のほかにかかる費用:書類の取得費と、司法書士に頼む場合の報酬
このほか、戸籍の証明書・住民票の写し・固定資産評価証明書などの取得費と郵送費がかかります。
司法書士に頼む場合は、その報酬が加わります。報酬は事務所ごとに違い、頼む範囲によっても変わります。複数の事務所に見積もりを取り、報酬の額と、どこまでやってもらえるかを比べるのがおすすめです。
自分で申請するか、司法書士に頼むか
相続登記は、自分で申請することもできます。どちらがよいかは、相続の状況と、かけられる時間で変わります。違いを表にまとめます。
| 比べる点 | 自分で申請する | 司法書士に頼む |
|---|---|---|
| 費用 | 登録免許税と書類の取得費 | 登録免許税と書類の取得費に、報酬が加わる |
| 手間と時間 | 戸籍の収集、申請書の作成、法務局とのやり取りを自分で行う | 書類の収集や申請書の作成を任せられる(範囲は見積もりで確認) |
| 向いているケース | 相続人が少なく、遺産分割がまとまっている(または遺言がある)。不動産が少なく、期限まで余裕がある | 相続人が多い、祖父母の代から名義が変わっていない、不動産が複数の地域にある、期限が近い |
| 注意点 | 書類に不足や誤りがあると、法務局から直すよう求められることがある | 報酬の額と、どこまでやってもらえるかを、見積もりで確かめる |
表は横にスクロールできます。一般的な目安で、個別の事情によって変わります。
連絡のつかない相続人がいる、平日に動けない、登記の後に売却も考えている場合も、司法書士に頼むことを考えてよいでしょう。相続人の間で争いがある場合の相談先は弁護士です。
司法書士は、日本司法書士会連合会のサイトから、各地の司法書士総合相談センターや相続登記相談センター、地域の司法書士を探すこともできます(日本司法書士会連合会「こんなときは司法書士」)。
相続登記の後、その家をどうするか:売る・貸す・手放すの考え方
相続登記は名義を整える手続きで、その家に住むか、貸すか、売るか、手放すかは別に決める必要があります。
売るなら、相続登記と並行して準備を始める
売るには相続登記が必要です(「期限に間に合わないとどうなる?」の章で触れたとおりです)。実務の感覚でいえば、登記が終わるのを待ってから売るかどうかを考え始めると、そのぶん時間がかかります。登記の準備と並行して家族で家の行き先を話し合い、仲介業者の査定で売れる価格の目安を知っておくと、段取りがよくなります。
税金の期限にも目を向けておきましょう。親が住んでいた家を相続して売った場合の「空き家の3,000万円特別控除」には、相続の開始があった日から3年を経過する日の属する年の12月31日までに売ることや、2027年12月31日までに売ることなどの要件があります(国税庁 No.3306)。相続から年数がたっている場合は、使えるかどうかを先に確かめておきましょう。要件の詳しい内容は、相続した実家を売るときの税金の記事で説明しています。家財の片付けや解体は、査定で売り方を比べてからにすると、無駄な費用をかけずに済みやすくなります。
売れにくい事情がある家は、事情ごとに確かめる
- 建て替えができないと言われた家:「再建築不可の家の確かめ方と売り方」
- 兄弟の共有になった家:「共有名義の家で、自分の持分だけを売る方法」、買取業者に売る場合は「共有持分の買取業者の選び方」
- 借地の上に建つ家:「借地権付きの家を売る方法」
- 人が亡くなった家:「人が亡くなった家(事故物件)を売る方法」
- 売りに出しても売れない家:「相続した実家が売れない理由と対処法」
- 田舎の家や土地で、値段がつかない:手放し方は、「田舎の空き家が売れない・値段がつかないときの手放し方」で説明しています。相続土地国庫帰属制度は、相続登記がまだでも、相続や遺贈(相続人に対する遺贈)で取得した土地なら申請できます(法務省 Q&A)。
まとめ:期限から逆算して、今日やること
- 自分の期限を確かめる(相続で取得したことを知った時期と、遺産分割が済んでいるか。「相続登記の義務化とは」の図)
- 親名義の不動産の洗い出しと、戸籍などの書類集めを始める
- 遺産分割がまとまるなら相続登記、まとまらないなら期限内に相続人申告登記
- 家を売るか・持ち続けるか・手放すかを、家族で話し合う
売る方向で考えるなら、仲介業者に依頼して売る場合の価格の目安を複数社で確かめ、事情のある家は買取業者の提示額とも比べてみてください。
よくある質問
2027年3月31日に間に合わなかったら、すぐに過料を払うことになりますか?
すぐに過料、という流れではありません。登記官からの催告などの手順があります(「期限に間に合わないとどうなる?」で説明しています)。ただし、期限内に相続登記か相続人申告登記を済ませるのが基本です。
相続放棄をした場合も、相続登記の義務はありますか?
申請義務を負うのは、相続によって所有権を取得した人です(不動産登記法第76条の2第1項)。相続放棄をした人は、その相続について初めから相続人とならなかったものとみなされる(民法第939条)ため、相続登記の義務は負わないと考えられます。ここでいう相続放棄は、家庭裁判所で相続放棄の申述が受理された場合です。遺産分割の話し合いで自分は不動産を取得しないことにした場合は相続放棄ではなく、不動産を取得した相続人が相続登記をします。放棄の手続きや期限は、家庭裁判所や弁護士・司法書士に確認してください。
祖父母の名義のままの土地があります。何から始めればいいですか?
まず登記事項証明書で名義を確かめ、戸籍で相続人をたどります。司法書士への相談も検討しましょう。相続登記をしないまま亡くなった人を名義人にする登記には、2027年3月31日までの免税措置があります(「相続登記の費用」で説明しています)。
相続人申告登記をしておけば、そのまま放っておいても大丈夫ですか?
申し出た人の申請義務は果たしたことになりますが、売る・抵当権を付けるには相続登記が、遺産分割が成立したら分割の日から3年以内の登記が必要です(「遺産分割がまとまらないとき」で説明しています)。
実家を売る予定です。相続登記は自分でしてから売るべきですか?
売るには、買主に名義を移す前に相続登記を済ませておく必要があります。登記を終える時期は、売却の段取りとあわせて、仲介業者や司法書士に早めに相談すると進めやすくなります。